Domain patientenanwalt-schadensersatz.de kaufen?
Wir ziehen mit dem Projekt
patientenanwalt-schadensersatz.de um.
Sind Sie am Kauf der Domain
patientenanwalt-schadensersatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patientenanwalt-schadensersatz.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **

Ähnliche Suchbegriffe für Absicherung
Top-Angebote
Produkte zum Begriff Absicherung:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
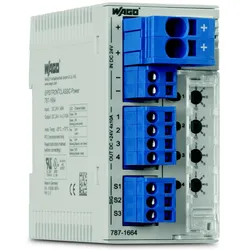
WAGO GmbH & Co. KG Absicherung 787-1664WAGO GmbH & Co. KG Absicherung 787-1664 Hersteller :WAGO GmbH & Co. KG Bezeichnung :Absicherung 24VDC 4x10A Typ :787-1664 Ausführung des elektrischen Anschlusses :Federzuganschluss Mit abnehmbaren Klemmen :ja Spannungsart der Versorgungsspannung :DC Versorgungsspannung bei DC :18..30 V Strommessbereich :2..10 A 1-Phasen-Unterstrom möglich :nein 3-Phasen-Unterstrom möglich :nein 1-Phasen-Überstrom möglich :ja 3-Phasen-Überstrom möglich :nein 1-Phasen-Fenster möglich :nein 3-Phasen-Fenster möglich :nein Enthält Funktion Gleichspannung-Unterstrom :nein Enthält Funktion Gleichspannung-Überstrom :ja Funktion Gleichstrom-Fenster :nein Min. einstellbare Ansprechverzögerungszeit :0,016 s Max. zulässige Ansprechverzögerungszeit :100 s Externer Stromwandler :nein Breite :45 mm Höhe :90 mm Tiefe :115,5 mm WAGO GmbH & Co. KG Absicherung 787-1664: weitere Details Elektronischer Schutzschalter 4-kanalig Eingangsspannung DC 24 V einstellbar 2 10 A kommunikationsfähig 10,00 mm2Merkmale:Platzsparender elektronischer Schutzschalter mit 4 Kanälen. Nennstrom 2 10 A für jeden Kanal einstellbar über plombierbare Wahlschalter. Einschaltkapazität 50000 μF pro Kanal. Pro Kanal jeweils ein dreifarbig beleuchteter Taster zum bequemen Ein- und Ausschalten, Rücksetzen und zur einfachen Diagnose vor Ort. Zeitlich verzögertes Zuschalten der Kanäle. Ausgelöstmeldung (Summensignal). Statusmeldung jedes einzelnen Kanals mittels Pulsfolge. Ferneingang zum Wiedereinschalten aller ausgelösten Kanäle oder zum Ein- und Ausschalten beliebiger Kanäle mittels Pulsfolge. Geliefert wird: WAGO GmbH & Co. KG Absicherung 24VDC 4x10A 787-1664, Verpackungseinheit: 1 Stk., EAN: 4050821502609140,17 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN BP309X2030 Bestückungspaket TAB Westnetz mit Absicherung und Verdrahtung APZBestückungspaket für Wandler-Anlagen Westnetz bestehend aus: 1x Sicherungshalter TeSys 3polig 1x Sicherungshalter TeSys 1polig Wandler-Prüfklemme Westnetz montiert auf Tragschiene 1x Sekundärverdrahtungssatz für Wandlermessung 1x Verdrahtungssatz mit berührungssicherem Stecker 3-polig für APZ 4x Sammelschienenklemme 16 mm2 Leitungsbefestigungszubehör415,70 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter



-
Was sind die gängigsten Arten von Versicherungsnachweisen und wie können sie zur Absicherung im Schadensfall verwendet werden?
Die gängigsten Arten von Versicherungsnachweisen sind Versicherungspolicen, Versicherungskarten und digitale Versicherungsnachweise. Sie dienen dazu, im Schadensfall den Versicherungsschutz nachzuweisen und ermöglichen es, Ansprüche gegenüber der Versicherung geltend zu machen. Durch die Vorlage eines gültigen Versicherungsnachweises können Versicherte im Schadensfall finanzielle Unterstützung erhalten und ihre Risiken absichern. **
-
Was ist der Unterschied zwischen Schadensersatz und Schmerzensgeld?
Schadensersatz bezieht sich auf die finanzielle Entschädigung für materielle Verluste oder Schäden, die einer Person zugefügt wurden, wie z.B. Reparaturkosten für beschädigtes Eigentum oder entgangene Einnahmen. Schmerzensgeld hingegen ist eine Entschädigung für immaterielle Schäden wie körperliche oder seelische Schmerzen, Leiden und Beeinträchtigungen. Während Schadensersatz auf konkreten finanziellen Verlusten basiert, wird Schmerzensgeld als Ausgleich für das erlittene Leid und die Beeinträchtigungen gezahlt. Beide Formen der Entschädigung können in einem Gerichtsverfahren oder außergerichtlich vereinbart werden, je nach den Umständen des Falles. **
-
Was ist die Bedeutung von Deckungssummen in einer Versicherungspolice und wie können sie zur Absicherung im Schadensfall beitragen?
Deckungssummen in einer Versicherungspolice geben an, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Sie dienen dazu, den Versicherten vor finanziellen Risiken zu schützen, indem sie die Kosten für Schäden übernehmen. Eine ausreichend hohe Deckungssumme kann sicherstellen, dass der Versicherte im Schadensfall nicht auf den entstandenen Kosten sitzen bleibt. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
Kann ein Einbrecher vom Hundebesitzer Schmerzensgeld oder Schadensersatz verlangen?
In den meisten Fällen kann ein Einbrecher keinen Schadensersatz oder Schmerzensgeld vom Hundebesitzer verlangen. Ein Einbrecher handelt illegal und nimmt bewusst das Risiko in Kauf, von einem Hund verletzt zu werden. Der Hundebesitzer kann jedoch haftbar gemacht werden, wenn der Hund absichtlich oder fahrlässig Verletzungen verursacht, die über das Maß der notwendigen Verteidigung hinausgehen. **
Wann endet Absicherung durch Eigentumsvorbehalt?
Die Absicherung durch Eigentumsvorbehalt endet in der Regel, wenn der Käufer den vollen Kaufpreis für die Ware bezahlt hat. Sobald die Zahlung vollständig erfolgt ist, geht das Eigentum an der Ware auf den Käufer über und der Eigentumsvorbehalt erlischt. Es ist wichtig, dass die Vertragsbedingungen klar festlegen, wann die Absicherung durch den Eigentumsvorbehalt endet, um Missverständnisse zu vermeiden. In einigen Fällen kann der Verkäufer auch auf den Eigentumsvorbehalt verzichten, wenn er dem Käufer vertraut und keine weiteren Sicherheiten benötigt. **
Top-Angebote
Produkte zum Begriff Absicherung:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Absicherung 787-1664WAGO GmbH & Co. KG Absicherung 787-1664 Hersteller :WAGO GmbH & Co. KG Bezeichnung :Absicherung 24VDC 4x10A Typ :787-1664 Ausführung des elektrischen Anschlusses :Federzuganschluss Mit abnehmbaren Klemmen :ja Spannungsart der Versorgungsspannung :DC Versorgungsspannung bei DC :18..30 V Strommessbereich :2..10 A 1-Phasen-Unterstrom möglich :nein 3-Phasen-Unterstrom möglich :nein 1-Phasen-Überstrom möglich :ja 3-Phasen-Überstrom möglich :nein 1-Phasen-Fenster möglich :nein 3-Phasen-Fenster möglich :nein Enthält Funktion Gleichspannung-Unterstrom :nein Enthält Funktion Gleichspannung-Überstrom :ja Funktion Gleichstrom-Fenster :nein Min. einstellbare Ansprechverzögerungszeit :0,016 s Max. zulässige Ansprechverzögerungszeit :100 s Externer Stromwandler :nein Breite :45 mm Höhe :90 mm Tiefe :115,5 mm WAGO GmbH & Co. KG Absicherung 787-1664: weitere Details Elektronischer Schutzschalter 4-kanalig Eingangsspannung DC 24 V einstellbar 2 10 A kommunikationsfähig 10,00 mm2Merkmale:Platzsparender elektronischer Schutzschalter mit 4 Kanälen. Nennstrom 2 10 A für jeden Kanal einstellbar über plombierbare Wahlschalter. Einschaltkapazität 50000 μF pro Kanal. Pro Kanal jeweils ein dreifarbig beleuchteter Taster zum bequemen Ein- und Ausschalten, Rücksetzen und zur einfachen Diagnose vor Ort. Zeitlich verzögertes Zuschalten der Kanäle. Ausgelöstmeldung (Summensignal). Statusmeldung jedes einzelnen Kanals mittels Pulsfolge. Ferneingang zum Wiedereinschalten aller ausgelösten Kanäle oder zum Ein- und Ausschalten beliebiger Kanäle mittels Pulsfolge. Geliefert wird: WAGO GmbH & Co. KG Absicherung 24VDC 4x10A 787-1664, Verpackungseinheit: 1 Stk., EAN: 4050821502609140,17 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was versteht man unter der Deckungssumme in einer Versicherungspolice und wie beeinflusst sie die Absicherung im Schadensfall?
Die Deckungssumme in einer Versicherungspolice ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie beeinflusst die Absicherung, da eine niedrige Deckungssumme möglicherweise nicht ausreicht, um alle Schäden zu decken. Eine hohe Deckungssumme kann dagegen eine umfassendere Absicherung bieten, aber auch zu höheren Versicherungsprämien führen. **
-
Was sind die gängigsten Arten von Versicherungsnachweisen und wie können sie zur Absicherung im Schadensfall verwendet werden?
Die gängigsten Arten von Versicherungsnachweisen sind Versicherungspolicen, Versicherungskarten und digitale Versicherungsnachweise. Sie dienen dazu, im Schadensfall den Versicherungsschutz nachzuweisen und ermöglichen es, Ansprüche gegenüber der Versicherung geltend zu machen. Durch die Vorlage eines gültigen Versicherungsnachweises können Versicherte im Schadensfall finanzielle Unterstützung erhalten und ihre Risiken absichern. **
-
Was ist der Unterschied zwischen Schadensersatz und Schmerzensgeld?
Schadensersatz bezieht sich auf die finanzielle Entschädigung für materielle Verluste oder Schäden, die einer Person zugefügt wurden, wie z.B. Reparaturkosten für beschädigtes Eigentum oder entgangene Einnahmen. Schmerzensgeld hingegen ist eine Entschädigung für immaterielle Schäden wie körperliche oder seelische Schmerzen, Leiden und Beeinträchtigungen. Während Schadensersatz auf konkreten finanziellen Verlusten basiert, wird Schmerzensgeld als Ausgleich für das erlittene Leid und die Beeinträchtigungen gezahlt. Beide Formen der Entschädigung können in einem Gerichtsverfahren oder außergerichtlich vereinbart werden, je nach den Umständen des Falles. **
Ähnliche Suchbegriffe für Absicherung
-
Stachow:Die vertragliche Absicherung de, Fachbücher von Johann Jakob StachowDas Fachbuch "Die vertragliche Absicherung des Schiedsverfahrens" von Johann Jakob Stachow bietet eine umfassende Analyse der vertraglichen Mittel zum Schutz von Schiedsverfahren. Es untersucht, wie solche Verfahren effektiv gegen Verstösse abgesichert werden können, und beleuchtet die Voraussetzungen sowie die Durchsetzbarkeit von Anti-Suit-Injunctions und Schadensersatzansprüchen. Darüber hinaus werden Optionen zur Vertragsgestaltung vorgestellt, die darauf abzielen, die Integrität der Schiedsvereinbarung zu wahren. Das Buch bietet einen detaillierten Überblick über die rechtlichen Konsequenzen, die eintreten können, wenn eine Partei eine Klage in Verletzung der Schiedsvereinbarung vor einem deutschen, EU- oder Drittlandgericht einreicht. Es richtet sich an Juristinnen und Juristen sowie an alle, die sich mit den rechtlichen Aspekten von Schiedsverfahren auseinandersetzen.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN BP309X2030 Bestückungspaket TAB Westnetz mit Absicherung und Verdrahtung APZBestückungspaket für Wandler-Anlagen Westnetz bestehend aus: 1x Sicherungshalter TeSys 3polig 1x Sicherungshalter TeSys 1polig Wandler-Prüfklemme Westnetz montiert auf Tragschiene 1x Sekundärverdrahtungssatz für Wandlermessung 1x Verdrahtungssatz mit berührungssicherem Stecker 3-polig für APZ 4x Sammelschienenklemme 16 mm2 Leitungsbefestigungszubehör415,70 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Absicherung 787-1664/106-000Ausführung des elektrischen Anschlusses=FederzuganschlussMit abnehmbaren Klemmen=jaSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=18..30 VStrommessbereich=1..6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=ja3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0,016 sMax. zulässige Ansprechverzögerungszeit=100 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinBreite=45 mmHöhe=90 mmTiefe=115,5 mm173,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Deckungssummen in einer Versicherungspolice und wie können sie zur Absicherung im Schadensfall beitragen?
Deckungssummen in einer Versicherungspolice geben an, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Sie dienen dazu, den Versicherten vor finanziellen Risiken zu schützen, indem sie die Kosten für Schäden übernehmen. Eine ausreichend hohe Deckungssumme kann sicherstellen, dass der Versicherte im Schadensfall nicht auf den entstandenen Kosten sitzen bleibt. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
-
Kann ein Einbrecher vom Hundebesitzer Schmerzensgeld oder Schadensersatz verlangen?
In den meisten Fällen kann ein Einbrecher keinen Schadensersatz oder Schmerzensgeld vom Hundebesitzer verlangen. Ein Einbrecher handelt illegal und nimmt bewusst das Risiko in Kauf, von einem Hund verletzt zu werden. Der Hundebesitzer kann jedoch haftbar gemacht werden, wenn der Hund absichtlich oder fahrlässig Verletzungen verursacht, die über das Maß der notwendigen Verteidigung hinausgehen. **
-
Wann endet Absicherung durch Eigentumsvorbehalt?
Die Absicherung durch Eigentumsvorbehalt endet in der Regel, wenn der Käufer den vollen Kaufpreis für die Ware bezahlt hat. Sobald die Zahlung vollständig erfolgt ist, geht das Eigentum an der Ware auf den Käufer über und der Eigentumsvorbehalt erlischt. Es ist wichtig, dass die Vertragsbedingungen klar festlegen, wann die Absicherung durch den Eigentumsvorbehalt endet, um Missverständnisse zu vermeiden. In einigen Fällen kann der Verkäufer auch auf den Eigentumsvorbehalt verzichten, wenn er dem Käufer vertraut und keine weiteren Sicherheiten benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.